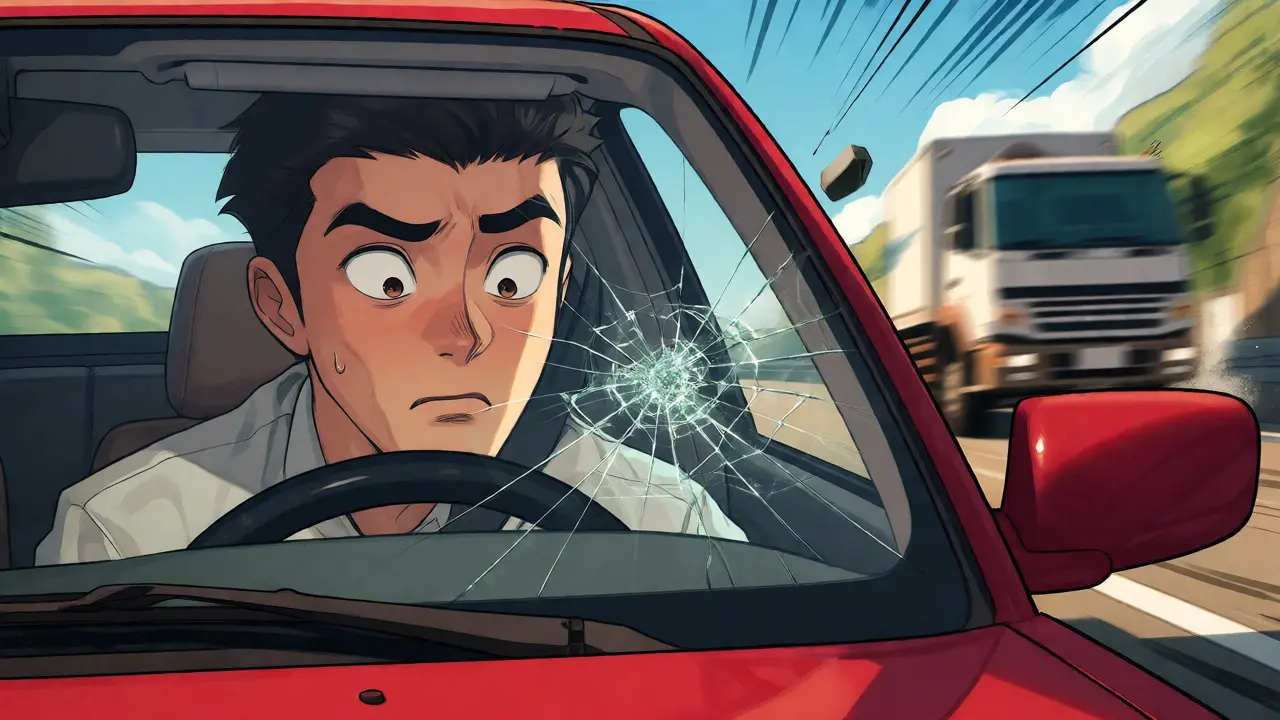
Знаете это чувство? Вы едете по трассе, и вдруг - дзынь. Камень из-под фуры оставляет паутинку на лобовом стекле. Или еще хуже - трещина, которая за ночь разрастается до краев. И вот вы уже считаете в уме: менять стекло за 20-30 тысяч рублей или терпеть дефект?
Полный полис КАСКО стоит дорого, часто дороже самой машины старше 7 лет. Но и ездить без защиты рискованно. Именно поэтому многие водители в России (и я не исключение) начинают искать альтернативы. Одной из самых популярных стала услуга «страхование стекол отдельно от КАСКО». Звучит заманчиво: платишь копейки, получаешь защиту от главной головной боли. Но так ли это выгодно на самом деле? Давайте разберемся без маркетинговой шелухи.
Что вообще такое «отдельное» страхование стекол
Это специализированный страховой продукт, который покрывает только повреждения автомобильных стекол: лобового, боковых и заднего. В отличие от полного КАСКО, здесь нет покрытия угона, хищения колес или повреждений кузова. Это узкоспециализированная защита.
Такие программы появились на рынке около 10 лет назад как ответ на запрос владельцев бюджетных и среднеценовых авто. Сегодня их предлагают почти все крупные игроки рынка. По данным Ассоциации страховщиков «Россия», доля таких полисов растет год от года. Почему? Потому что 87% всех обращений по стеклам связаны именно с камнями с дороги. Это самый частый риск, и страховщики научились считать его отдельно.
Когда эта страховка реально спасает деньги
Давайте посчитаем на пальцах. Средний возраст автомобиля в России растет. Если вашей машине больше 5-7 лет, полный КАСКО может стоить 40-50 тысяч рублей в год. А страхование только стекол обойдется в среднем в 3 500 - 5 200 рублей. Разница очевидна.
Отдельное страхование стекол становится выгодным в трех конкретных случаях:
- Вы много ездите по плохим дорогам. Если ваш пробег превышает 15 000 км в год, а маршруты проходят через регионы с низким качеством покрытия, вероятность получить скол или трещину стремится к 65-80%. Для такси, курьеров и дальнобойщиков это must-have.
- У вас дорогое стекло, но старая машина. На современных автомобилях лобовые стекла часто оснащены датчиками дождя, света и системами ADAS. Замена такого стекла со калибровкой камер может стоить 25 000 - 40 000 рублей. Страховка за 4 тысячи окупается с первого же случая.
- Вы хотите сэкономить на полном КАСКО. Многие отказываются от полной страховки из-за цены, но боятся остаться один на один с повреждением стекла. Этот продукт - идеальный компромисс.
Подводные камни: франшиза и исключения
Не спешите радоваться низкой цене полиса. Внимательно читайте договор. Здесь кроются главные ловушки.
Первое - франшиза. Это сумма, которую вы платите из своего кармана при каждом ремонте. Например, если франшиза составляет 3 000 рублей, а ремонт стекла стоит 12 000, страховая заплатит вам только 9 000. При мелких сколах, которые можно отремонтировать за 2-3 тысячи, страховка вообще не имеет смысла - вы просто потеряете время на оформление документов ради копеечной экономии.
Второе - возрастные ограничения. Большинство компаний ставят жесткий лимит: автомобилю должно быть не более 7-10 лет. Если вашей машине 12 лет, вам могут либо отказать, либо выставить грабительские условия. Третье - перечень рисков. Обычно покрываются только механические повреждения от внешних предметов (камни, град, ветки). Трещины из-за перепада температур или заводской брак чаще всего исключены из покрытия.
Сравнение: отдельная страховка стекол vs полное КАСКО
Чтобы было понятнее, давайте посмотрим на цифры для типичного седана среднего класса (например, Hyundai Solaris или Kia Rio).
| Критерий | Полное КАСКО | Только стекла |
|---|---|---|
| Стоимость полиса (год) | 35 000 - 50 000 ₽ | 3 500 - 5 500 ₽ |
| Покрытие угона | Да | Нет |
| Ремонт сколов | Обычно бесплатно | Часто с учетом франшизы |
| Замена стекла | Полная оплата | Оплата минус франшиза |
| Скорость выплаты | 3-5 дней | 1-2 дня |
| Ограничения по возрасту авто | До 10-15 лет | Чаще до 7-10 лет |
Как видите, выбор зависит от ваших приоритетов. Если вы боитесь угона или крупных ДТП - нужно полное КАСКО. Если главная угроза - камень из-под грузовика на трассе М-7 - хватит и узкой страховки.
Как оформить и получить выплату: личный опыт
Процедура сейчас максимально упрощена. Вам не нужно ехать в офис с машиной. Обычно достаточно фото текущего состояния стекол, ПТС/СТС и паспорта. Онлайн-оформление занимает 20-30 минут.
А вот момент получения выплаты требует внимания. Есть два варианта ремонта:
- Направление на СТО. Страховая сама оплачивает работу сервиса. Удобно, но иногда приходится ждать очереди.
- Денежная выплата. Вы получаете деньги на карту. Быстро, но сумма может быть ниже реальной стоимости замены, особенно если учитывается износ стекла.
Совет из практики: перед оформлением страховки сделайте профессиональную диагностику стекол (стоит около 1000 рублей). Это защитит вас от претензий страховщика, который позже может заявить, что трещина была старой. Также уточните, входит ли в покрытие демонтаж и установка молдингов, если они есть на вашем автомобиле.
Мифы и реальность: чего ждать от страховщиков
Многие жалуются, что страховые компании придумывают повод для отказа. Это правда лишь частично. Основные причины отказов обычно банальны:
- Повреждение обнаружено во время стоянки, и невозможно доказать, когда оно произошло (если не зафиксировано видео).
- Стекло было повреждено не из-за камня, а из-за неправильной установки или дефекта уплотнителя.
- Истек срок действия полиса на момент обращения.
Чтобы минимизировать риски, выбирайте компании с хорошей репутацией и быстрым онлайн-урегулированием. Лидеры рынка в этом сегменте - «АльфаСтрахование», «Согласие», «Ренессанс Страхование» и «СберСтрахование». У последних двух, кстати, внедрены системы AI-распознавания повреждений по фото, что ускоряет процесс до часов, а не дней.
Итог: кому это нужно, а кому нет
Если вы владелец нового премиального авто, которому грозит угон и вандализм - вам нужно полное КАСКО. Экономия на стеклах того не стоит.
Но если у вас надежный рабочий автомобиль 5-10 лет, вы часто ездите между городами или работаете в такси, отдельное страхование стекол - это математически оправданная инвестиция. За 4-5 тысяч рублей вы снимаете с себя риск непредвиденных расходов в 20-30 тысяч. Главное - внимательно читать договор про франшизу и возраст машины. Не ведитесь на рекламу «полного покрытия», проверяйте исключения. В остальном - это честный и полезный инструмент для тех, кто хочет спать спокойно, не переплачивая за лишние опции.
Можно ли застраховать стекла, если машина старше 10 лет?
Да, но выбор компаний будет ограничен. Большинство страховых ставят лимит в 7-10 лет. Однако некоторые специализированные программы допускают автомобили до 12-15 лет, но стоимость полиса может быть выше средней, а условия - жестче (например, высокая франшиза).
Покрывает ли такая страховка ремонт мелких сколов?
Зависит от договора. Часто мелкие сколы (до 2 см) ремонтируются бесплатно один раз в год, независимо от суммы ущерба. Но если скол требует замены стекла, то применяется обычная схема с вычетом франшизы. Обязательно уточняйте этот пункт при покупке.
Что делать, если трещина появилась из-за перепада температур?
В большинстве стандартных программ такие случаи являются исключением. Страховщики считают это эксплуатационным износом или заводским браком. Чтобы покрыть такой риск, нужно искать расширенные тарифы, где явно указано покрытие «термических повреждений», но они встречаются редко и стоят дороже.
Нужно ли предоставлять машину для осмотра при оформлении?
При онлайн-оформлении обычно достаточно качественных фотографий стекол крупным планом. Физический осмотр требуется только в сложных случаях или при очень высокой стоимости стекла. Важно, чтобы на фото не было старых трещин, иначе страховщик может исключить эту зону из покрытия.
Входит ли в страховку замена датчиков и камер на стекле?
Как правило, да, если эти элементы являются частью конструкции стекла и подлежат замене вместе с ним. Однако калибровка камер после замены может потребовать отдельного согласования. Лучше заранее уточнить в страховой, входят ли работы по адаптации систем помощи водителю (ADAS) в лимит выплаты.
9 Комментарии

Olya Myhaylovska
октября 1, 2026 at 20:04
В Украине ситуация немного иная, но суть та же. У нас качество дорог тоже оставляет желать лучшего, особенно на въездах в крупные города.
Однако меня всегда смущает пункт про «возраст авто». Почему для машины старше 7 лет условия становятся жестче? Ведь риск повреждения стекол не зависит от года выпуска, он зависит от качества полотна и поведения других водителей.
Кроме того, стоит помнить про культурный контекст обслуживания. В некоторых страховых компаниях процесс урегулирования может затянуться из-за бюрократии, которая сильнее всего бьет по тем, кто не имеет времени постоянно звонить менеджеру.
Если брать во внимание современные технологии распознавания фото, то да, скорость растет. Но человеческий фактор никуда не делся. Иногда инспектор на СТО может найти «старую» трещину, которой раньше не было, просто чтобы снизить выплату.
Поэтому мой совет: фотографируйте стекло с датой и временем перед оформлением полиса. Это ваша защита от субъективных решений сотрудников сервиса.

Nastya Susoeva
октября 2, 2026 at 13:43
Это вечная дилемма современного потребителя: платить за спокойствие или рисковать ради экономии?
Мы живем в мире, где страх стал главным двигателем экономики. Страх потерять деньги, страх получить травму, страх остаться один на один с стихией в виде летящего камня.
Страхование стекол - это своего рода ритуал умилостивления судьбы. Мы отдаем небольшую дань богу хаоса (дорожному покрытию), надеясь, что он не разрушит нашу хрупкую защиту.
Но давайте посмотрим глубже. Разве мы действительно контролируем ситуацию? Камень может прилететь в любой момент, независимо от наличия полиса. Полис лишь перекладывает финансовое бремя на другого человека.
Иногда мне кажется, что эта гонка за «узкими» страховками отражает наше общее чувство незащищенности. Мы пытаемся застраховать каждую мелочь, потому что большие риски нам уже не по карману.
Тем не менее, рациональная часть моего сознания понимает: математика на стороне этого продукта. Для тех, кто ценит предсказуемость, это хороший инструмент.
Но эмоционально... Эмоционально это напоминает попытку заклеить дыру в плотине одним листом бумаги. Выглядит аккуратно, но держит ли оно воду?

Andrii Liubivyi
октября 3, 2026 at 19:54
Позвольте выразить несогласие с общим оптимизмом относительно данного финансового инструмента.
Во-первых, утверждение о том, что такая страховка является «честным инструментом», вызывает серьезные сомнения. Страховые компании - это коммерческие организации, целью которых является максимизация прибыли акционеров, а не помощь автовладельцам.
Франшиза, о которой упоминается в статье, часто скрывается в мелком шрифте. Когда наступает страховой случай, выясняется, что «ремонт бесплатно» относится только к сколам размером до миллиметра, а любая трещина требует полной оплаты услуг сервиса сверх лимита.
Во-вторых, возрастные ограничения являются дискриминационными по своей сути. Автомобиль возрастом 8 лет технически исправен, но страховщик считает его «зоной риска», искусственно завышая стоимость или отказывая в покрытии.
В-третьих, исключение термических повреждений - это классическая ловушка. Перепады температур в нашем климате являются нормой, а не исключением. Игнорирование этого факта делает покрытие неполноценным.
Таким образом, покупка такого полиса чаще всего приводит к разочарованию, когда клиент сталкивается с реальными условиями договора, а не с рекламными обещаниями.
Лично я предпочитаю иметь резервный фонд на ремонт, чем платить ежемесячно за иллюзию безопасности.
Экономическая грамотность требует трезвой оценки рисков, а не следования трендам рынка.
Не стоит путать удобство оформления с качеством самого продукта.
Будьте осторожны, подписывая документы, которые написаны языком юристов, а не людей.

Антон Данилов
октября 4, 2026 at 15:50
Ага, конечно, всё так красиво на бумаге 🤡
Реально же все сводится к тому, что ты платишь 5к, а когда приходит время менять стекло, тебе говорят: "Извините, ваш случай не гарантийный" 😒
У меня был опыт с Альфой. Скол был маленький, я приехал, а мне сказали, что нужно менять стекло целиком, потому что "потенциальная угроза". Франшиза съела всю выгоду 💸
И главное - ждать эту выплату можно вечность, пока они будут согласовывать цену с партнерским сервисом ⏳
Так что не верьте рекламе, ребята. Живите по средствам и копите на ремонт сами 👍

Artem Zinchenko
октября 6, 2026 at 13:41
Вы упускаете главную философскую суть вопроса.
Человек пытается контролировать неконтролируемое через финансовые инструменты. Это иллюзия контроля.
Камень летит в стекло не потому, что у вас нет страховки, а потому что вселенная тестирует вашу стойкость.
Страховка лишь дает временное успокоение ума, но не устраняет причину страдания.
Когда вы читаете договор, вы видите слова, но не смысл.
Смысл в том, что никто не хочет платить, все хотят получать.
Страховщик продает воздух, а вы покупаете надежду.
Надежда - самый дорогой товар на рынке.
Подумайте об этом, прежде чем переводить деньги.

Dmitry Sklema
октября 7, 2026 at 11:28
Дмитрий здесь, и я полностью согласен с Алексеем (первым комментатором).
Для рабочих лошадок типа такси или курьерской доставки это маст-хэв.
Проблема не в самой страховке, а в том, как люди выбирают компанию.
Нужно смотреть не на цену полиса, а на рейтинг выплат и отзывы о скорости ремонта.
Ренессанс и Согласие сейчас работают быстро, проверено лично.
Главное - фиксировать состояние стекла онлайн при покупке.
Это снимает 90% споров в будущем.
Да, франшиза бесит, но лучше заплатить 3 тысячи, чем 30.
Математика проста и неубедительна для скептиков.
Ездите безопасно и берегите свои нервы!

Мария Черненкова
октября 8, 2026 at 11:51
Хватит уже писать эту чушь про «контроль вселенной»! 🙄
Люди платят реальные деньги, а им тут псевдофилософию втирают!
Мне плевать на ваши метафоры про плотину и судьбу.
Мне важно, чтобы мне починили стекло за час, а не за месяц!
Если страховая отказывает без причины, я буду судиться и добьюсь своего!
И не надо делать вид, что все такие мудрые, кроме обычных водителей.
Вы просто не хотите разбираться в тонкостях договора.
А потом нытьё: «меня обманули».
Никто вас не обманывал, вы просто не прочитали исключения.
Так что заткнитесь со своими философскими потугами и читайте буквы!

Nikita Walters
октября 9, 2026 at 04:22
Интересная дискуссия развернулась.
Хотелось бы добавить нюанс касательно технологического аспекта.
Современные системы ADAS требуют ювелирной точности при замене стекла.
Если страховая отправляет вас в «дешевый» сервис, который не умеет калибровать камеры,
вы получите неработающий круиз-контроль или систему предупреждения столкновений.
Это критически важно для безопасности.
Поэтому выбор партнера страховой компании важнее цены полиса.
Проверяйте наличие сертификатов у сервиса заранее.
Иначе экономия на полисе обернется расходами на настройку электроники.
Задайтесь вопросом: готов ли ваш страховщик обеспечить квалифицированный ремонт?
От этого зависит реальная польза продукта.
Алексей Иванов
сентября 30, 2026 at 08:48
Слушайте, давайте без иллюзий. Если вы ездите по трассе М-7 или подобным направлениям в зимний период, когда реагенты летят из-под колес фур, это не вопрос «выгоды», а вопрос выживания кошелька.
Я сам таксист со стажем и могу сказать точно: за прошлый год я сменил два лобовых стекла на своем Солярисе. Один раз попал под град, второй - просто камень отлетел от грузовика. Стоимость замены с калибровкой камер ADAS вышла почти в 38 тысяч рублей каждый раз. А страховка стоила мне всего 4500 в год.
Да, там есть франшиза в 3 тысячи, но при таком раскладе она окупается мгновенно. Главное правило: не тяните с ремонтом мелких сколов. Я всегда езжу в сервис сразу после появления точки, потому что знаю, что через неделю она превратится в паутину.
Многие мои коллеги игнорируют этот продукт, считая его маркетинговой уловкой, а потом плачут в мастерской. Не будьте как они. Для старых машин это единственный способ защитить бюджет от внезапных трат.